デフレ脳とインフレマインド 第一章
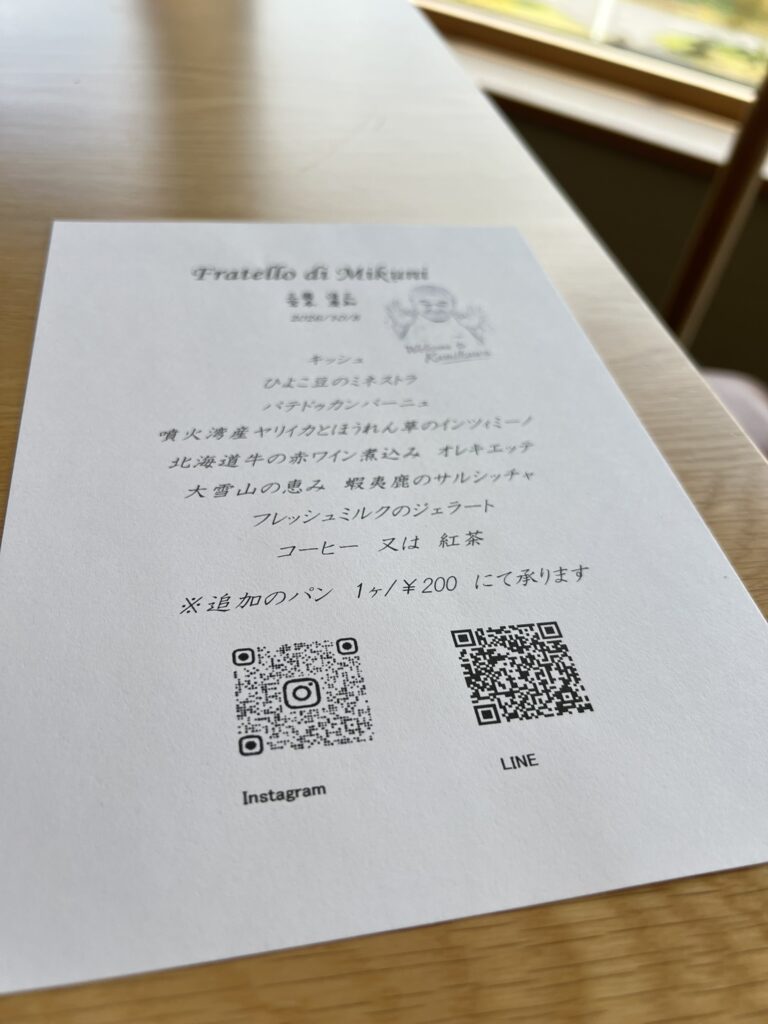
色々ひと段落したので、昼ご飯を食べに行った。
メニューの写真をAIに投げて解説させた。
昼ご飯の食べ方も変わったもんです(笑)
うま、、まじ、うま。
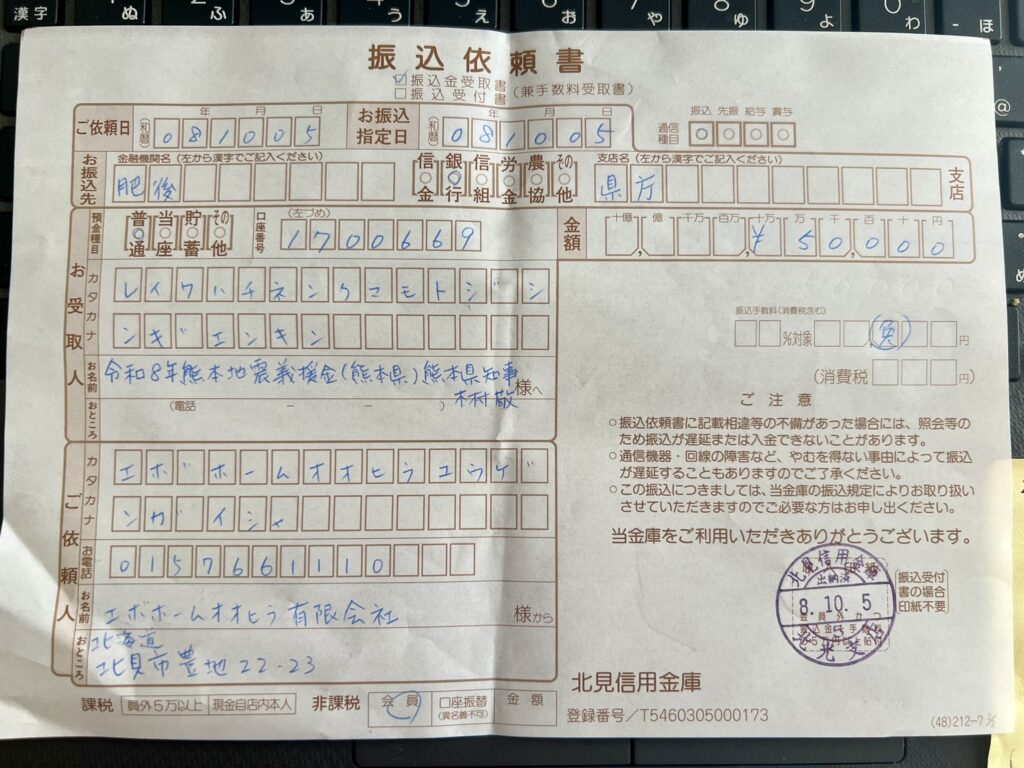
見学会で頂いた入場料を熊本県に振り込んできました。
ご協力ありがとうございました。
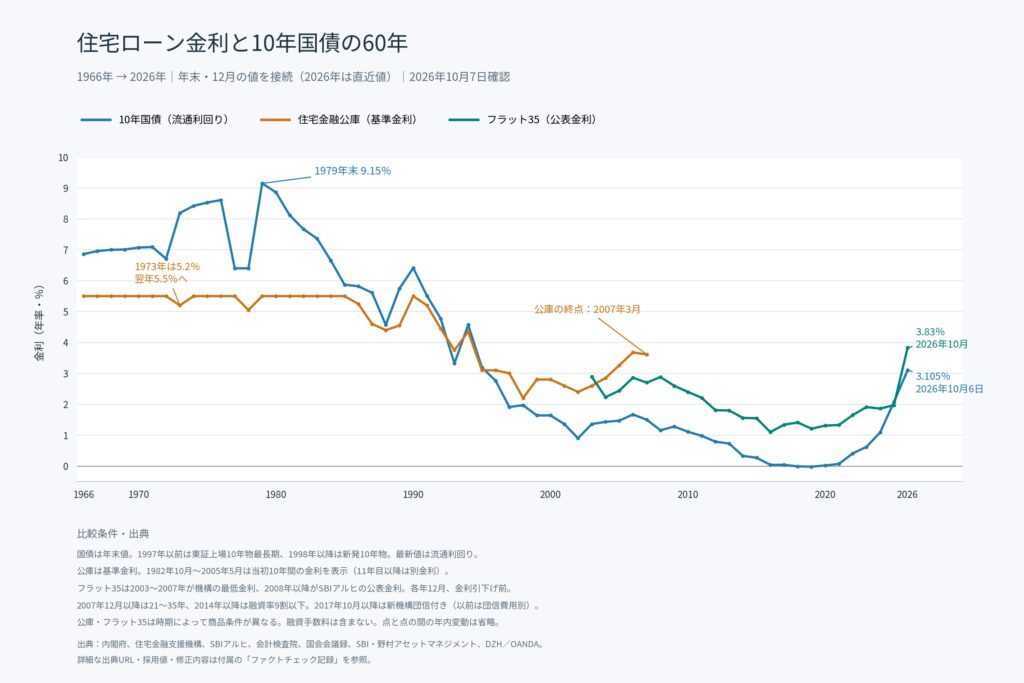
まず、このグラフを見てください。1966年から60年間の、住宅ローン金利と10年国債の金利をグラフにしたものです。
1980年代の半ばまで、住宅金融公庫の金利はほぼずっと5.5%だった。
その間、長期金利(10年国債)は上がったり下がったりしながら、だいたい7〜8%。ひどい時は9%を超えた。
80年代の公庫は、5.5%なのは当初10年間だけ。11年目からは段階金利で一段上がり、6.8%とか7%台だったと思う。
僕は1986年に自宅を建てました。金利高かったという自覚は無く、逆に当時民間金融機関は個人の住宅ローンなんて相手にしてくれず、
借りられたとしても、当時はまでは8~9%ぐらいだったので、安く感じていたくらいでした。
1990年代に入ると、金利はどんどん下がる。公庫の当初10年の金利も4%、3%と下がり、2%にタッチしようとする。
長期金利はさらに下がり続け、2020年ごろにはほぼゼロまで沈んだ。
途中でフラット35という商品ができた。グラフの緑の線だ。
フラット35は35年間金利が固定なので10年国債より上にあるのは当然。
そして今、長期金利は3.1%まで上がってきた。フラット35も、その上の3.83%。
さて、気になるのはここからだ。この先どうなるのか。
銀行のご都合主義に振り回されず40年間住宅ローンに携わってきた僕がそれを解説しておこうと思う。
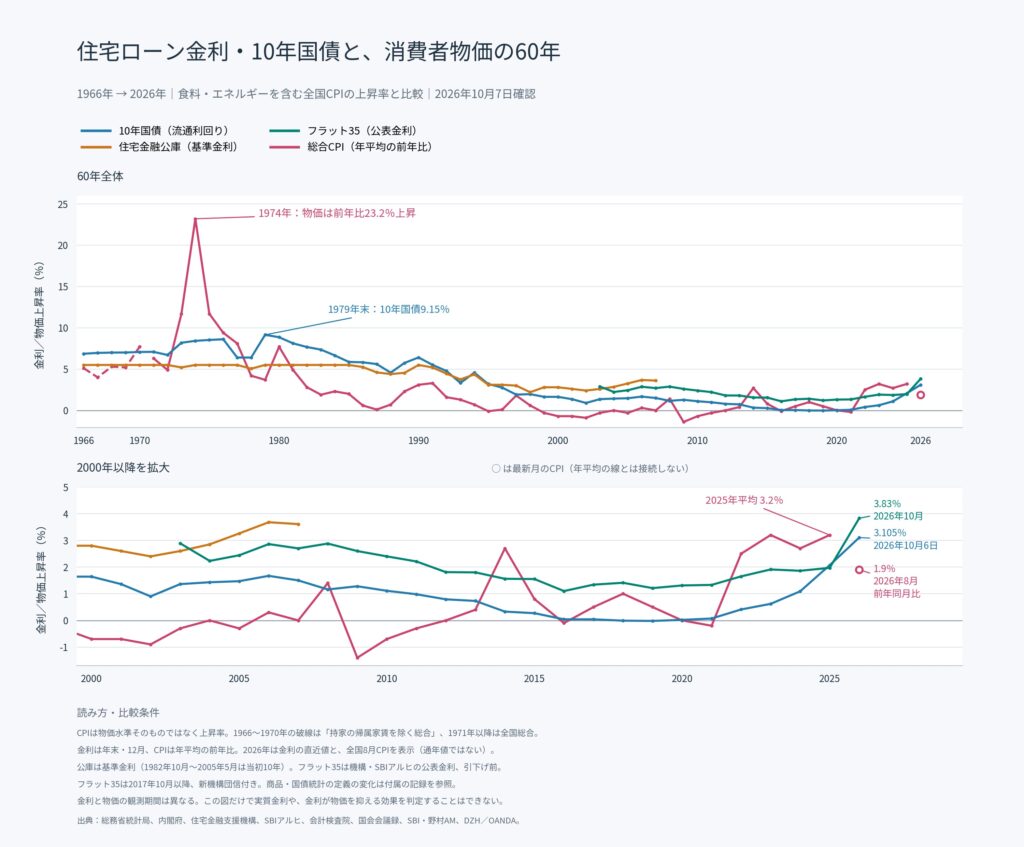
このグラフを見て欲しい。前のグラフに物価指数を載せたものだ。
金利が上がるときは、物価も一緒に上がっている。これは普通の流れ。
そして今、30年以上続いたデフレが終わり、インフレの局面に入ったのは間違いない。
しかも、国の補助金を入れてなおこの物価、、ガソリンに補助金が入っているのは有名だし、ほかにもいろんな減税で物価高を抑えようとしている。
それでもインフレは収まらない。
少し話がそれるけど、今の高市政権はリフレ派と呼ばれていて、補助金やお金をばらまいて物価を下げ、国民の手取りを増やそうとしている。一見いいことに見えるが、
お金を刷って配れば、お金の価値が薄まってインフレはさらに進む。。。
そんな風に考える人も多く、僕もどちらかといえばその考えだ。食品の消費税を1%にするなんていうのは、個人的には本当にやばいと思っている。
あ、、脱線した。。。
物価が上がると、企業は賃金を上げざるを得なくなる。そして住宅の値段も上がる。
ここで考えなきゃならないのは、住宅の値段の上がり方が、金利の上がり方と比べてどうかだ。
例えば長期金利が1%から3%へ、2%上がったとする。その間に住宅の値段が毎年2%ずつ上がっていけば、シンプルに考えれば金利の上げはチャラになる。
実際にはほかにもいろいろ絡むが、今はそういう局面もあるということだ。特にここ数年の住宅価格の上げ方は2パーとかそんなレベルじゃない。
5パー以上いや肌感覚では1年で8%くらいに思える。要するに長期金利は上がっているが、
高い高いと言われている金利は、実はまだ建設費に追いついていない。
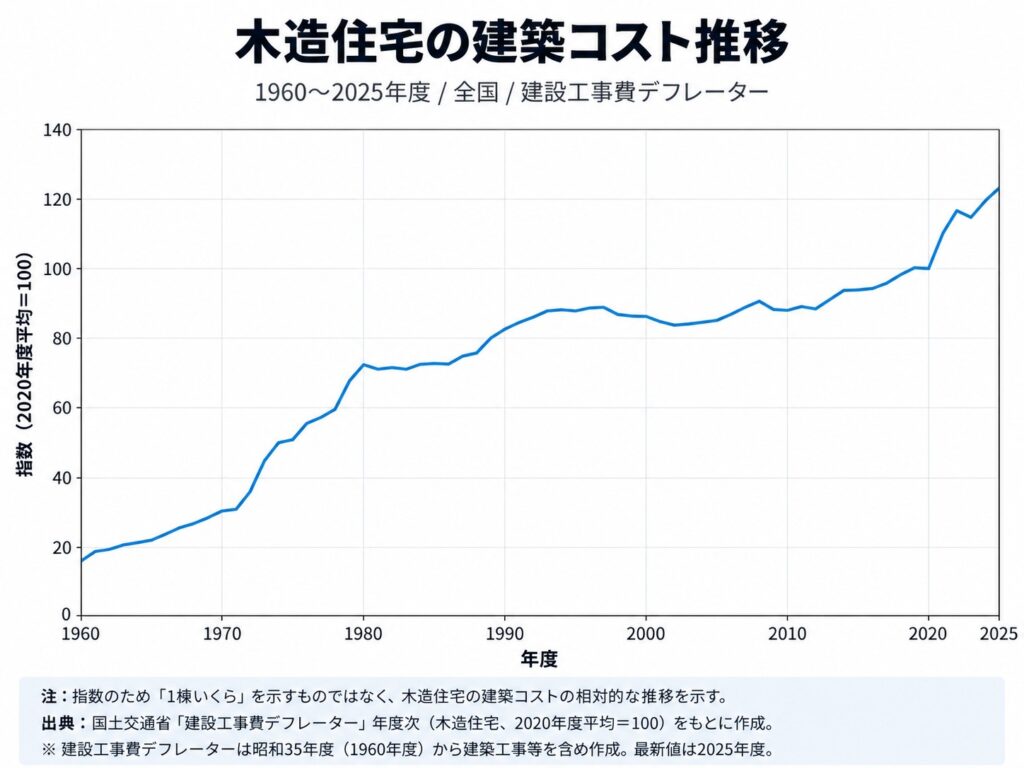
このグラフは過去66年の、木造住宅を建てる値段の推移。
家を建てる値段に、デフレもクソも無い。ほぼ上がり続けて66年だ。
↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓↓
ここから先は優良会員さん向けです。
…