北見でも新築して300万損している人爆増中。
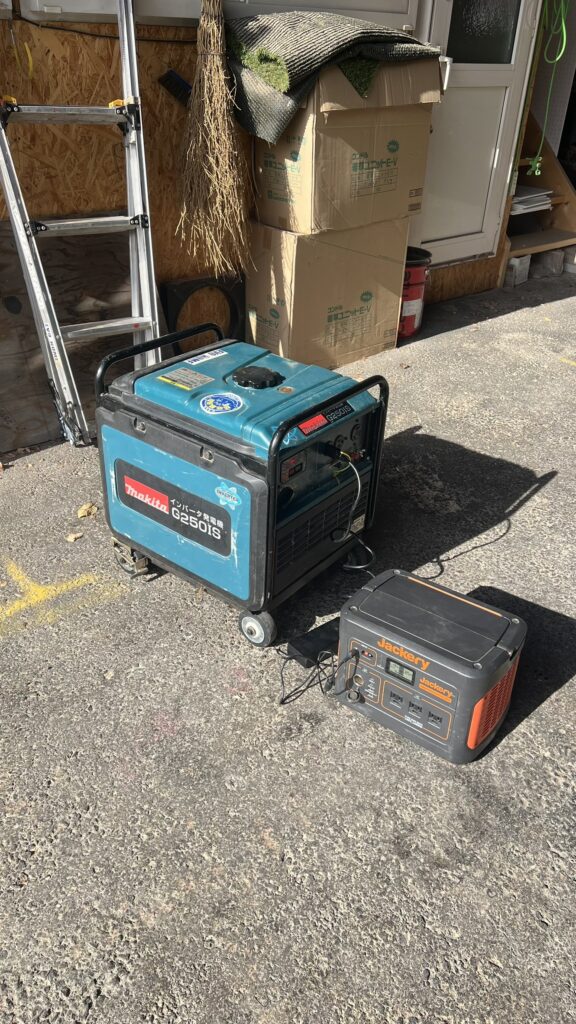
めったに使わない発電機。
1年に1回か2回はエンジンかけないと、ガソリンが固まっていざと言う時に使えなくなる。
ガソリンを2〜3リッター入れて、ガソリンが尽きるまで放置する。その後オイル交換して保管。
北海道なら一家に一台発電機くらいほしいものだ。今だとずいぶん安くなり5万円台でかなりの出力のがある。
業界では当たり前の事でも、売り手によって都合の悪い売り手は言わない真実。
そこで北見で新築を建てるとして、現実的なお金の違いをシミュレーションした。
現在家を売っていない僕のこの計算はポジショントークではない。単に計算したらこうなるというだけの話。
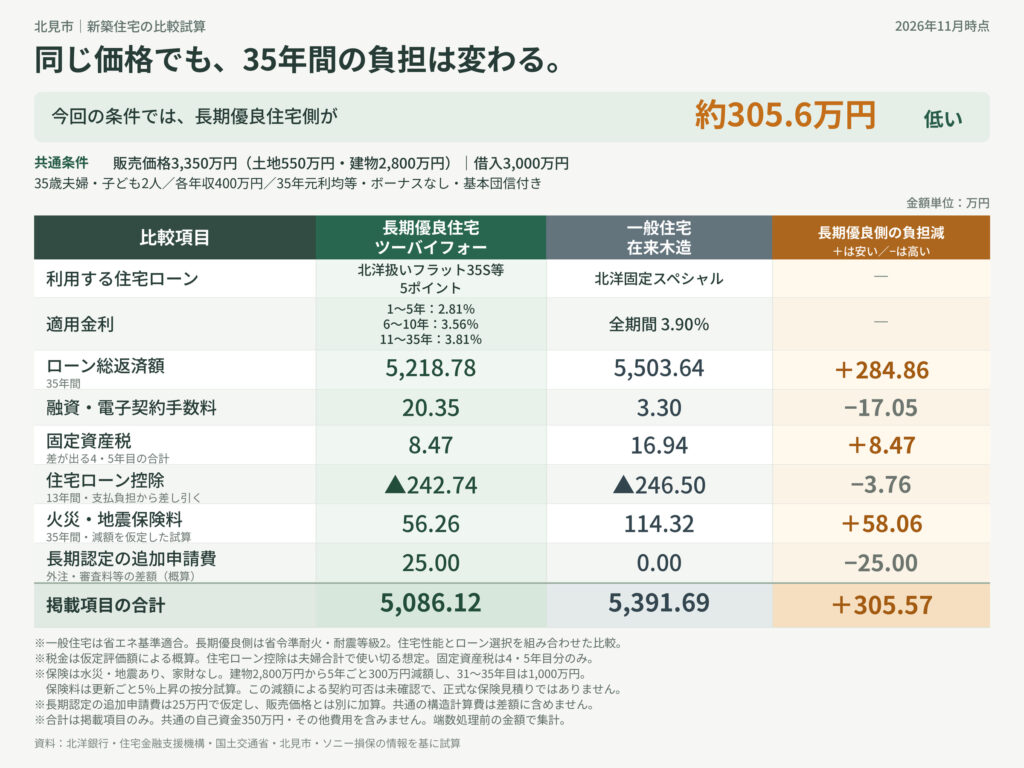
土地550万円、建物2,800万円、合わせて3,350万円。
そのうち3,000万円を35年で借りる。家族は35歳の夫婦と子ども2人。建てる家は2通りで、
長期優良住宅のツーバイフォーと、長期優良もフラット35の適合も取っていない、ごく普通の在来木造。
値段はどちらも同じ3,350万円。
表にして並べてみたら、長期優良のほうが約300万円安かった。
まずはローンの差。
長期優良ならフラット35の金利が安い。長期優良で3ポイント、子ども2人で2ポイント、合わせて5ポイントで、最初の5年は2.81%。
在来のほうは適合を取っていないからフラットが使えず、銀行の固定金利で借りるしかない。北洋の固定スペシャルで35年ずっと3.90%。最初の5年は月々1万8千円以上違う。北見の人間なら分かる、家族4人で焼肉に1回行けるくらいの金額。それが5年続いて、35年では約285万円の差になる。
次に損害保険。。
保険会社は損得に正直で、燃えにくくて揺れに強い家には、ちゃんと安い値段をつける。長期優良のほうは省令準耐火で耐震等級2、保険料の差額は35年で約58万円。火災保険の見積もりは、家の通信簿みたいなものだ。
確かに手数料など高いものもあるが、その他租税公課なども安く全体での差額は圧倒的だ。
300万円あったら、軽自動車を1台買ってもまだお釣りがくる。同じ値段の家を買って、知らないだけでこれだけ損をする。
長期優良住宅にしたいと言うと「申請費高いですよ~」と言うビルダーも聞くが、
もしかして300万円以上申請費がかかるのか(笑)
しかもこの300万円には、まだ乗っていないものがある。冬の暖房費と、地震が来たときの安心。長期優良は断熱等級5以上、普通の家は等級4。北見の冬は、毎年その答え合わせをしてくれる。35年分の暖房費の差は表に入っていないし、耐震性なども、建築基準法ギリギリの等級1と、その1.25倍の地震に耐える等級2。万一の安心感も違う。
アマゾンや楽天市場で買い物するとき、安い順に並べ替えて、上からポチる人がいる。同じ電池や洗剤ならそれでもいい。でも家でそれをやると大損する。
家は安い順には並ばない。同じ値段でも300万円違うんだから、本当に安い家は、最初の値段のほうが高かったりする。
洗剤ならいいけれど、家だと一生とりかえしのつかない事になる。
そういえば、市内の不動産屋の物件で長期優良住宅の建売が、何と!まだ1棟売れていない奇跡が起きている。
超インフレ時代。このまま売れないと値上げするかもしれない。
この不動産屋。過去に売れた建売に住んでいる住まい手のボロカスの本音の住み心地まで掲載していてオモロイ。
別に買っても買わなくても僕には関係無いが、聞いてみる価値はあるかもね。
たまに勘違いして僕の所に訪ねてくる人いるけど、面倒なのでマジに勘弁してください。
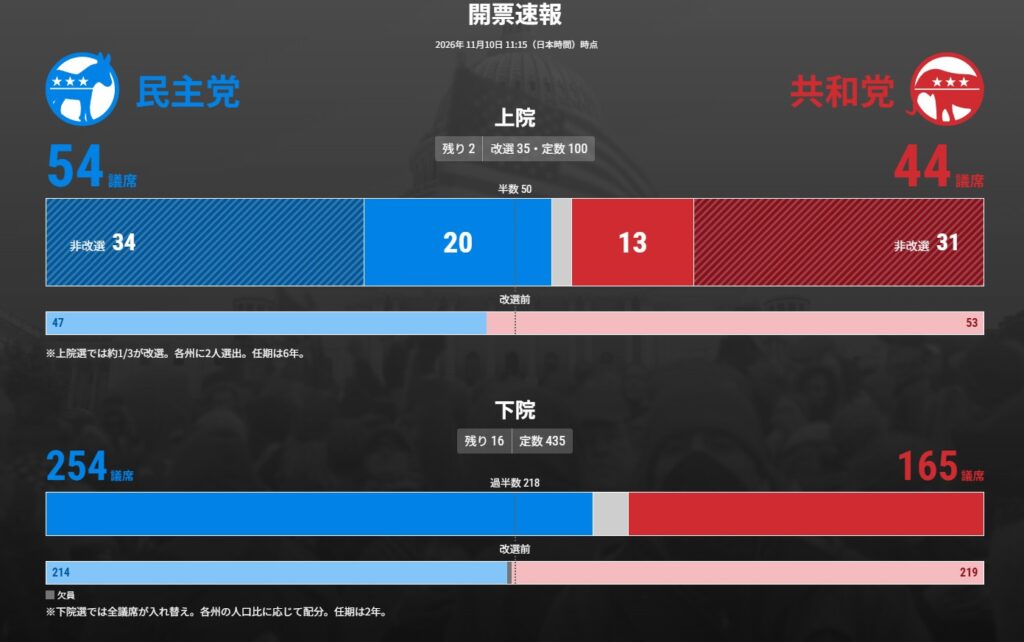
なんかアメリカの中間選挙でトランプの党が惨敗して、AIバブルがはじけて株価が大変な事になった。
この先どうなるのか、、、流行に乗ってキオクシアなどの寄与度が高い日経や、S&P500を最近買ったニーサ民などは今後どうしたらいいのか、、
証券口座を2006年12月に開設し来月で20年が経ちます。。建築よりは得意な分野なので、そんなネタでも次は話しましょうか。。